Introductieprijs — alleen vandaag

📄 Digitaal boek in PDF · lees het op je telefoon of print het uit

De jaarafsluiting in tekeningen: bij elke post weet je waar hij hoort Van proefbalans tot jaarrekening in 9 vaste stappen, elk onderwerp op één pagina

Balans, resultatenrekening, debet en credit, proefbalans, afschrijvingen, overlopende posten, voorraad, btw en kengetallen. Elk onderwerp heeft zijn eigen pagina: eerst de tekening, dan wat je moet onthouden. 65 geïllustreerde pagina's.

BEGIN MET STUDEREN

🔒 Veilig betalen · PDF per e-mail · 30 dagen garantie

Elk onderwerp op een eigen paginaElke boeking getekend, met de uitleg ernaast
65 geïllustreerde pagina's9 delen, van de balans op 31 december tot de mini-casus van proefbalans tot jaarrekening
Actuele bronnenBW2 Titel 9, KVK en Belastingdienst
PDF per e-mailFormaat

Een kijkje in het boek

Elke pagina heeft een grote tekening en een kader met de bedragen, regels en boekingen die je moet kennen:

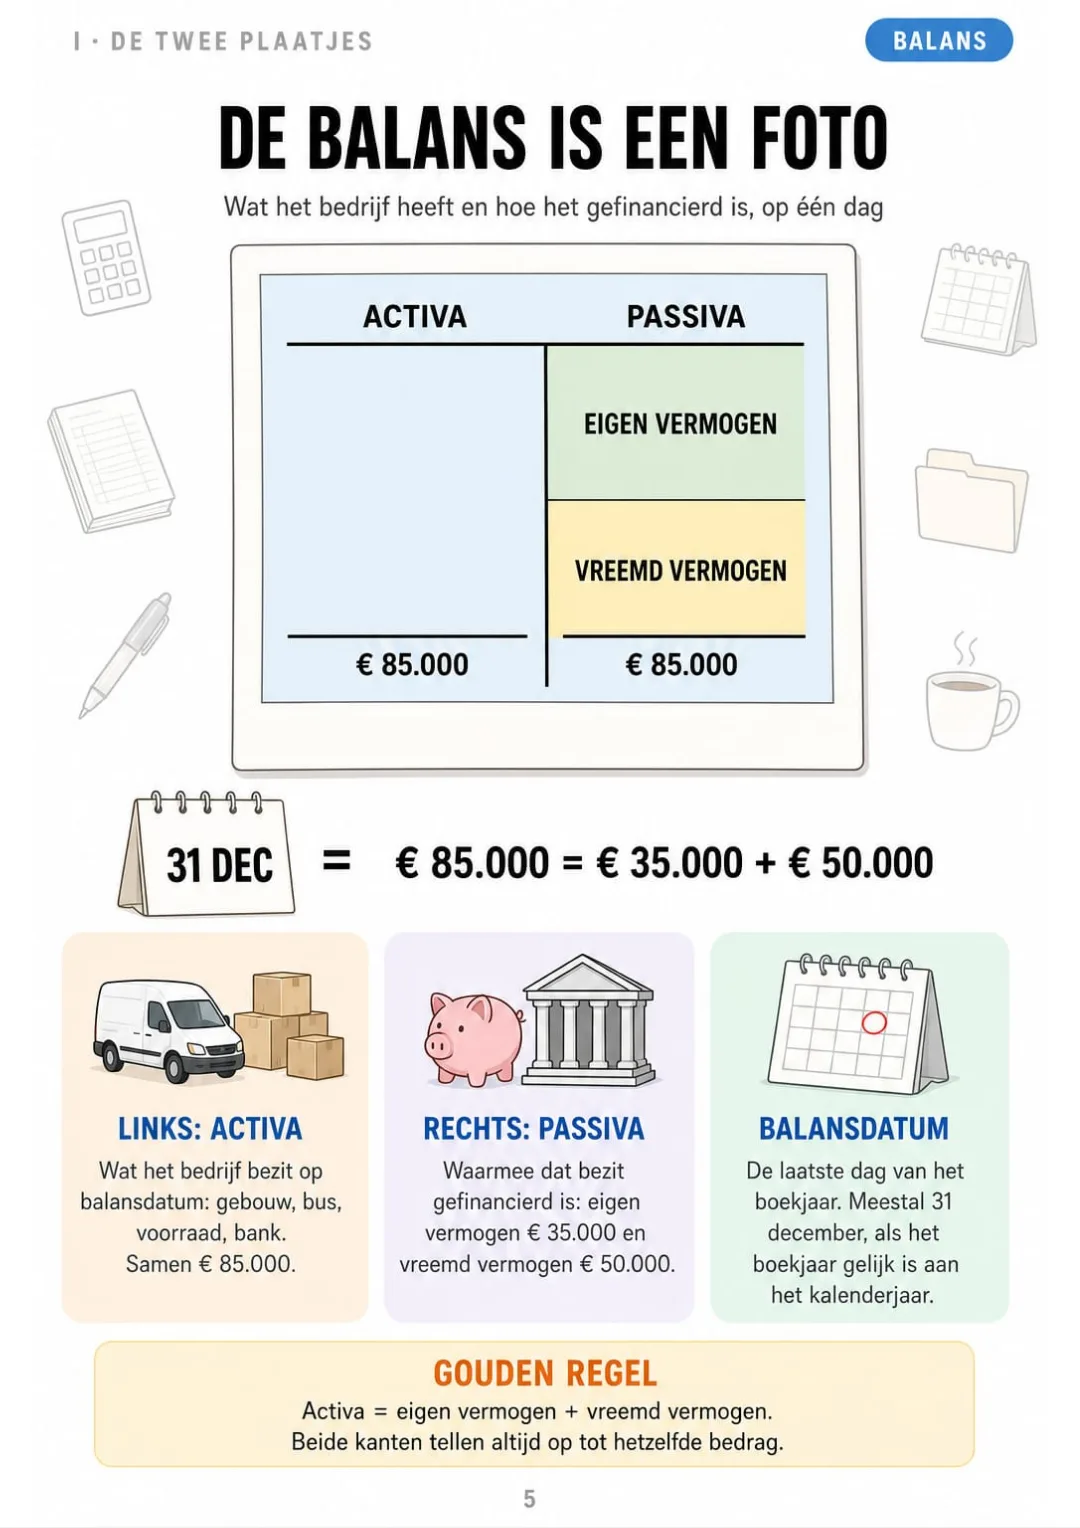
Activa € 85.000 = eigen vermogen € 35.000 + vreemd vermogen € 50.000
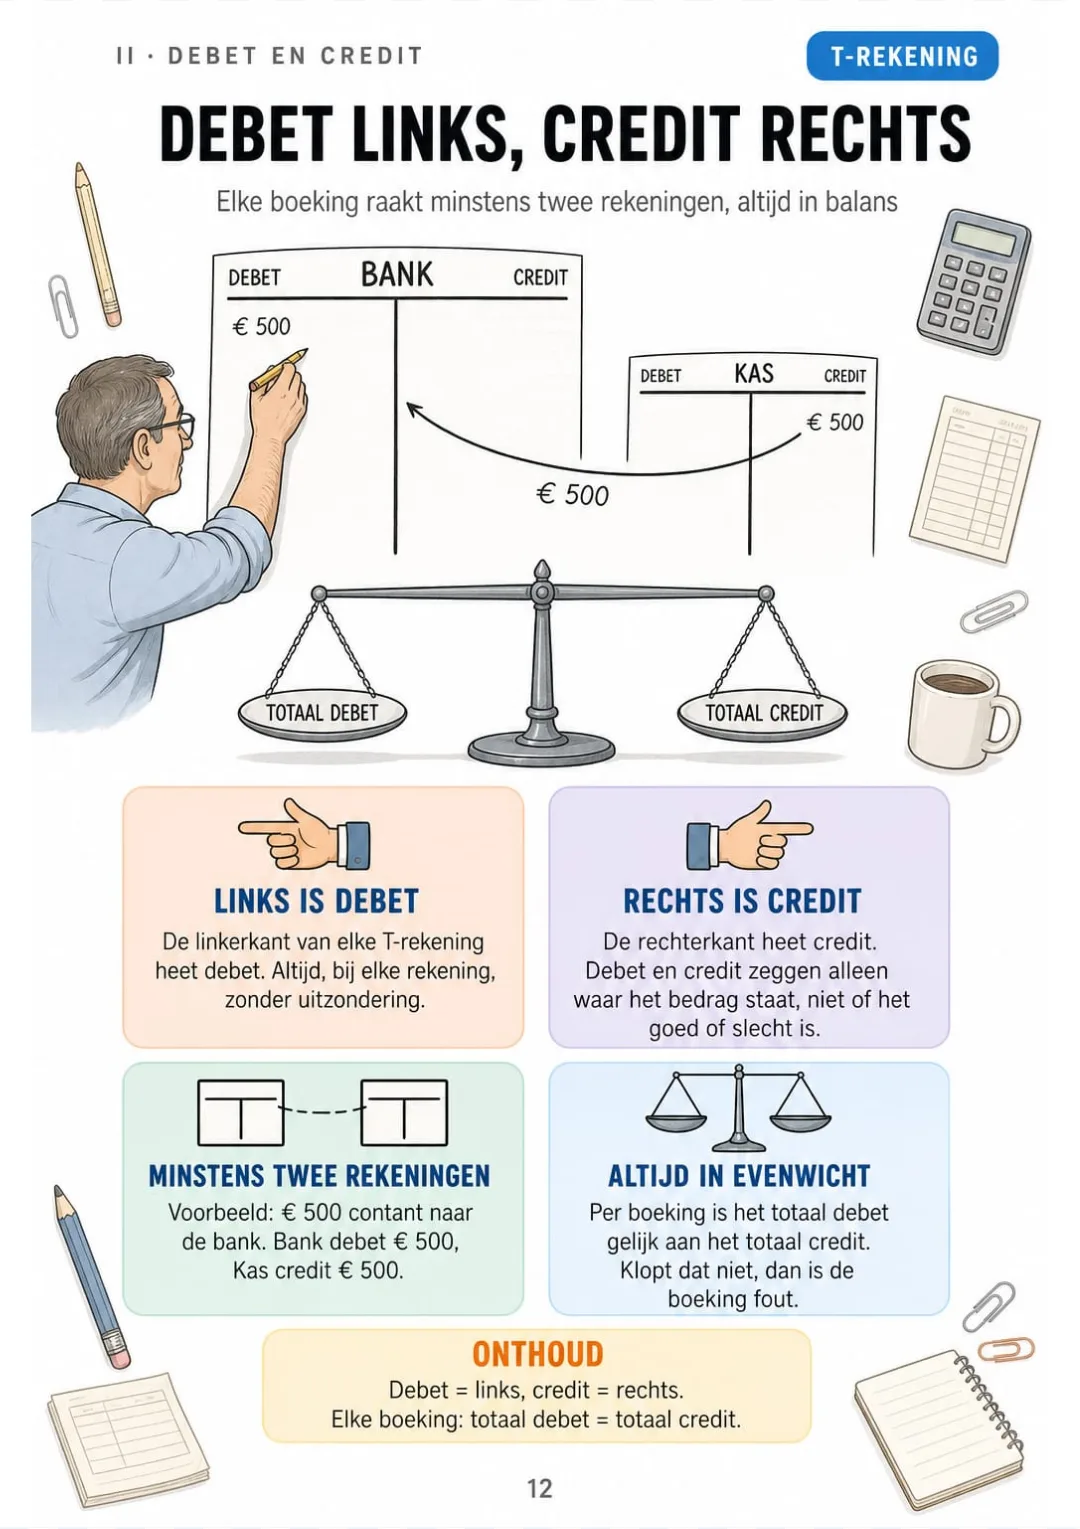
De T-rekening getekend: debet links, credit rechts, totaal debet = totaal credit.
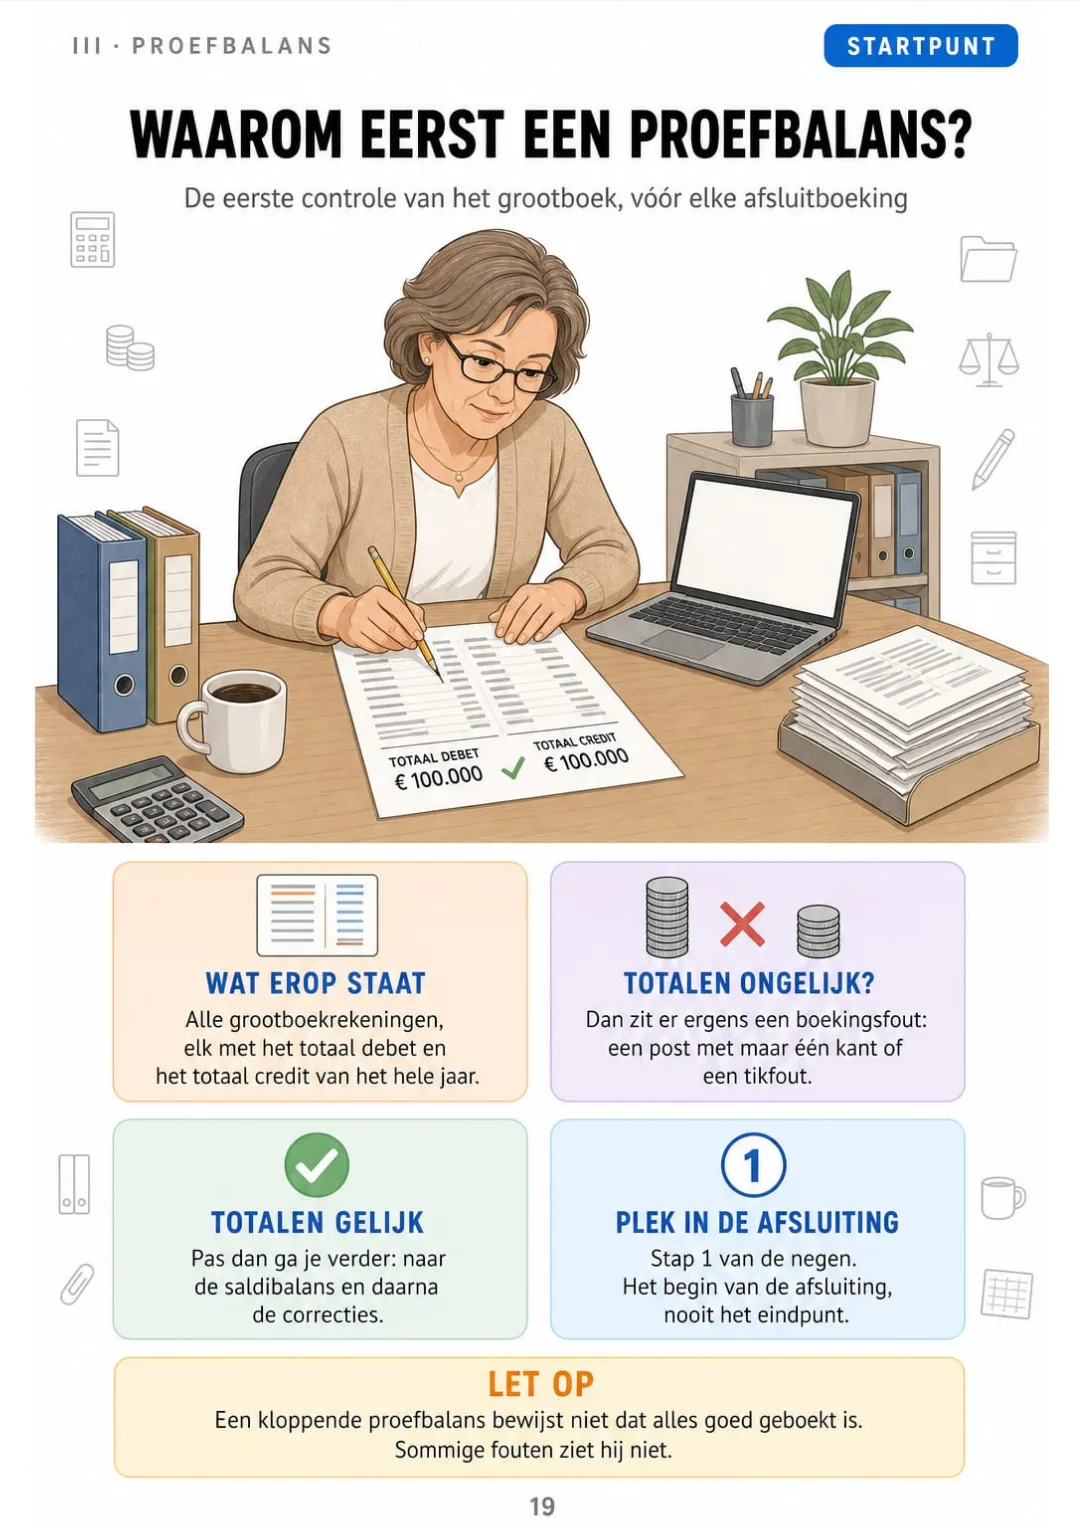
Proefbalans: totaal debet = totaal credit, anders zit er een boekingsfout in.
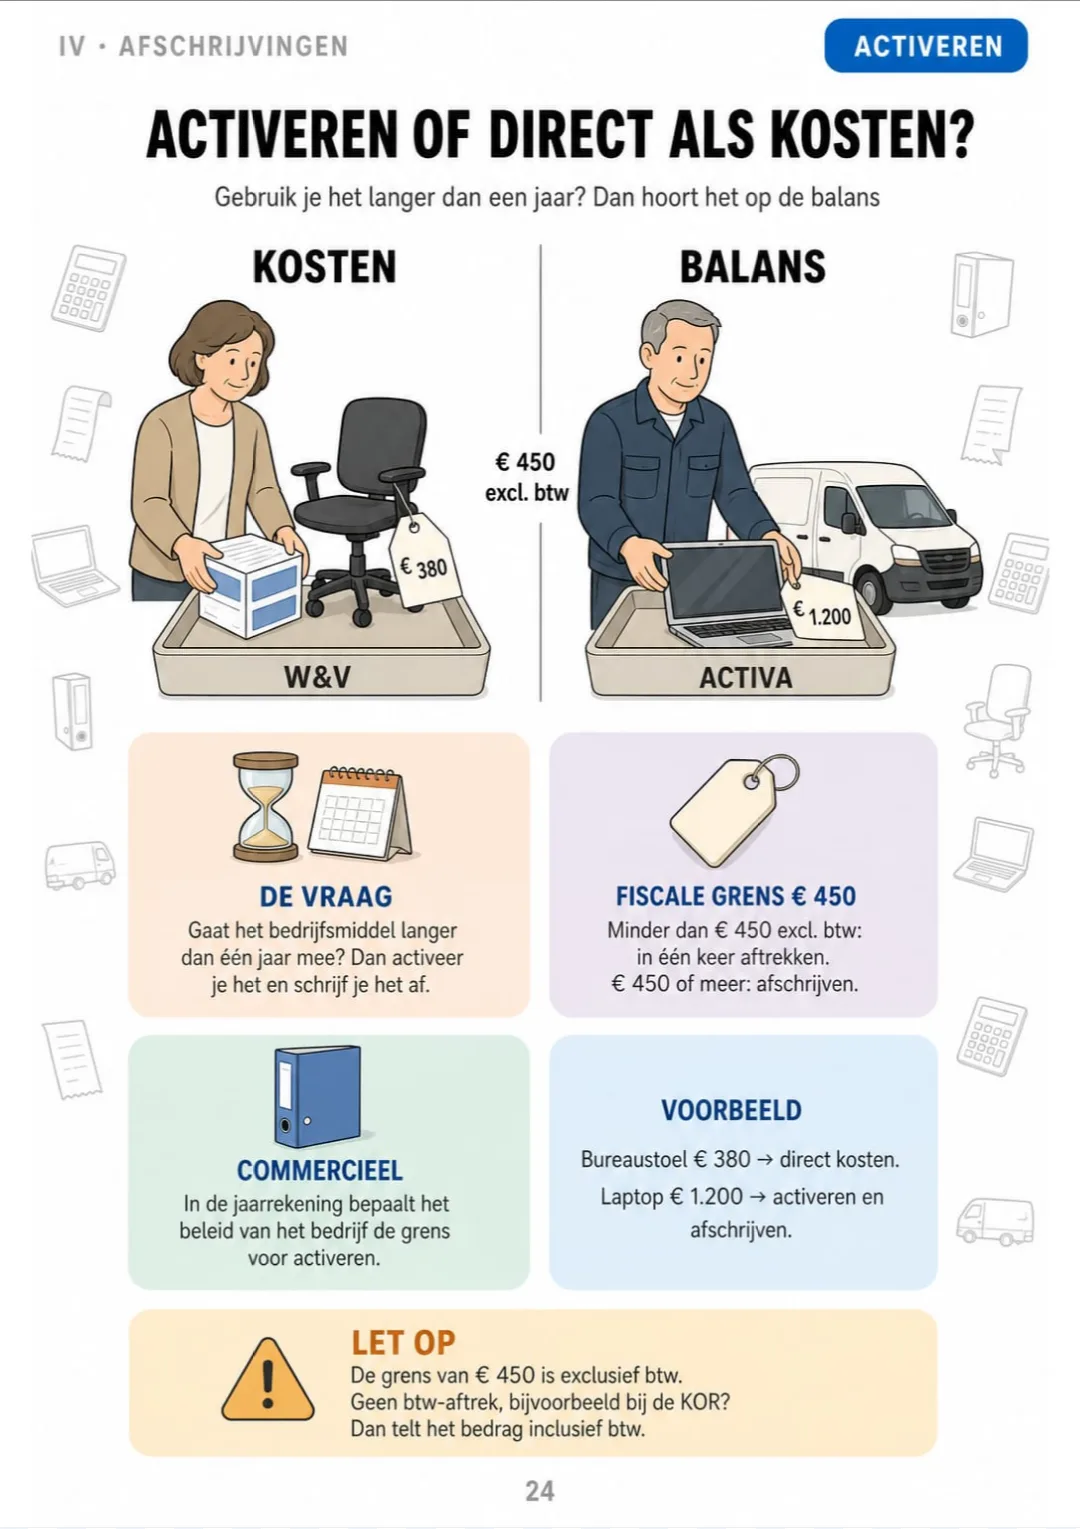
Fiscaal: onder € 450 excl. btw direct kosten, vanaf € 450 afschrijven.
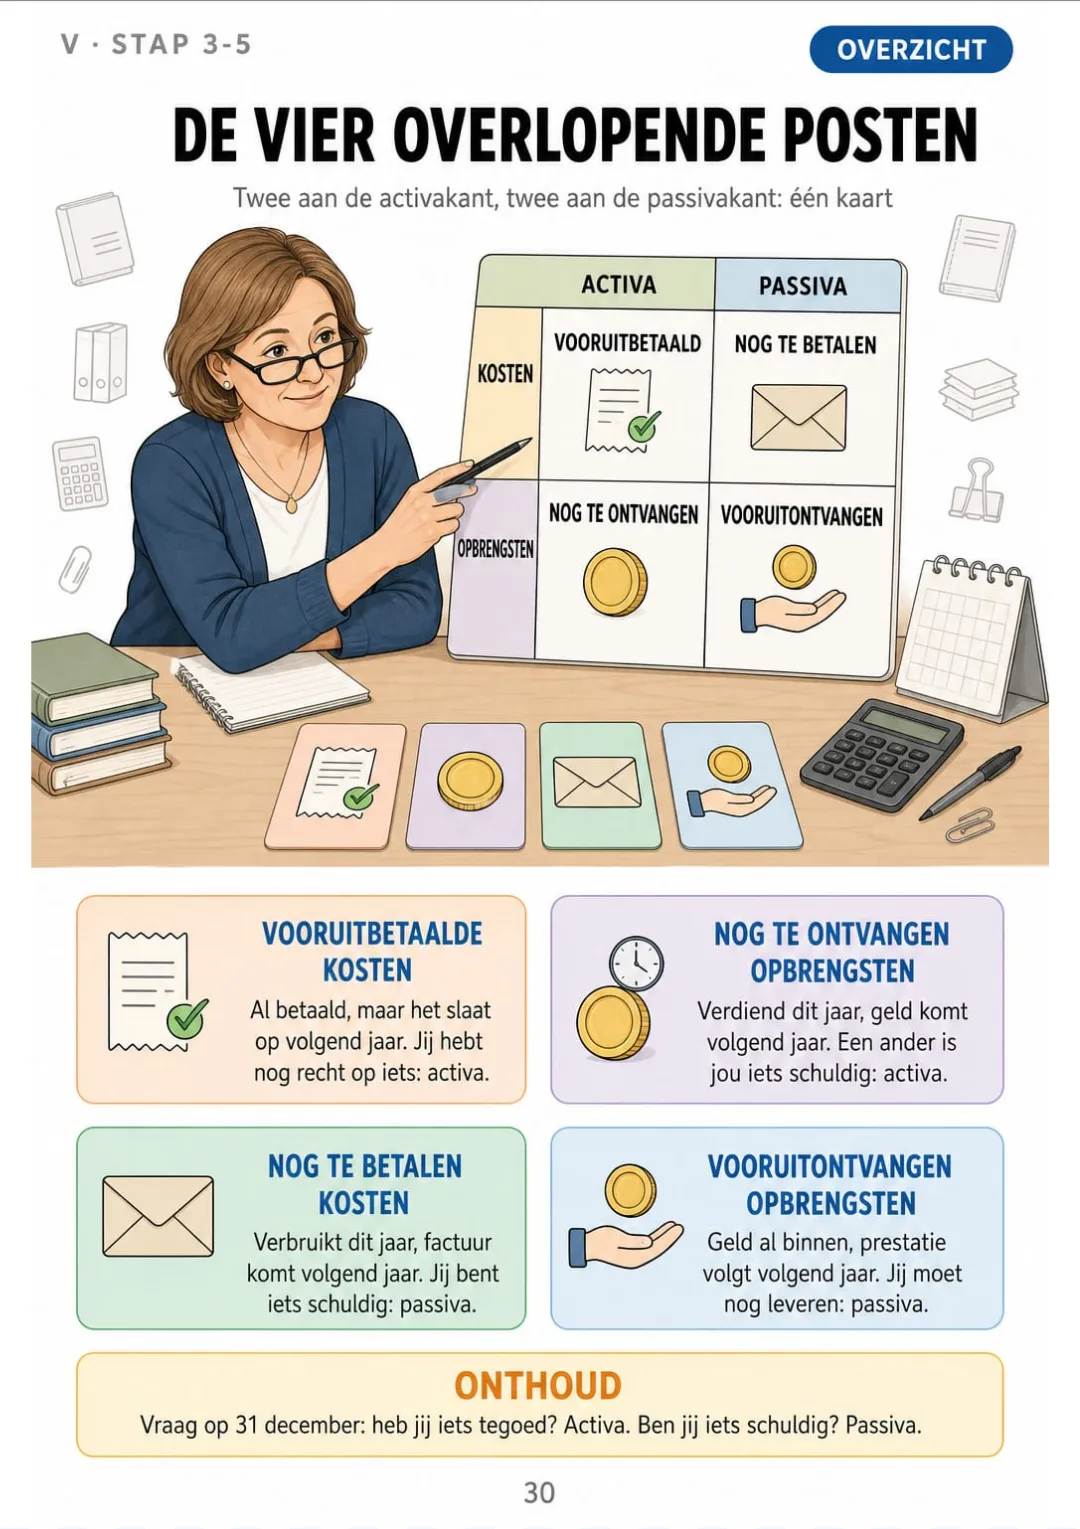
Vooruitbetaald en nog te ontvangen = activa · nog te betalen en vooruitontvangen = passiva
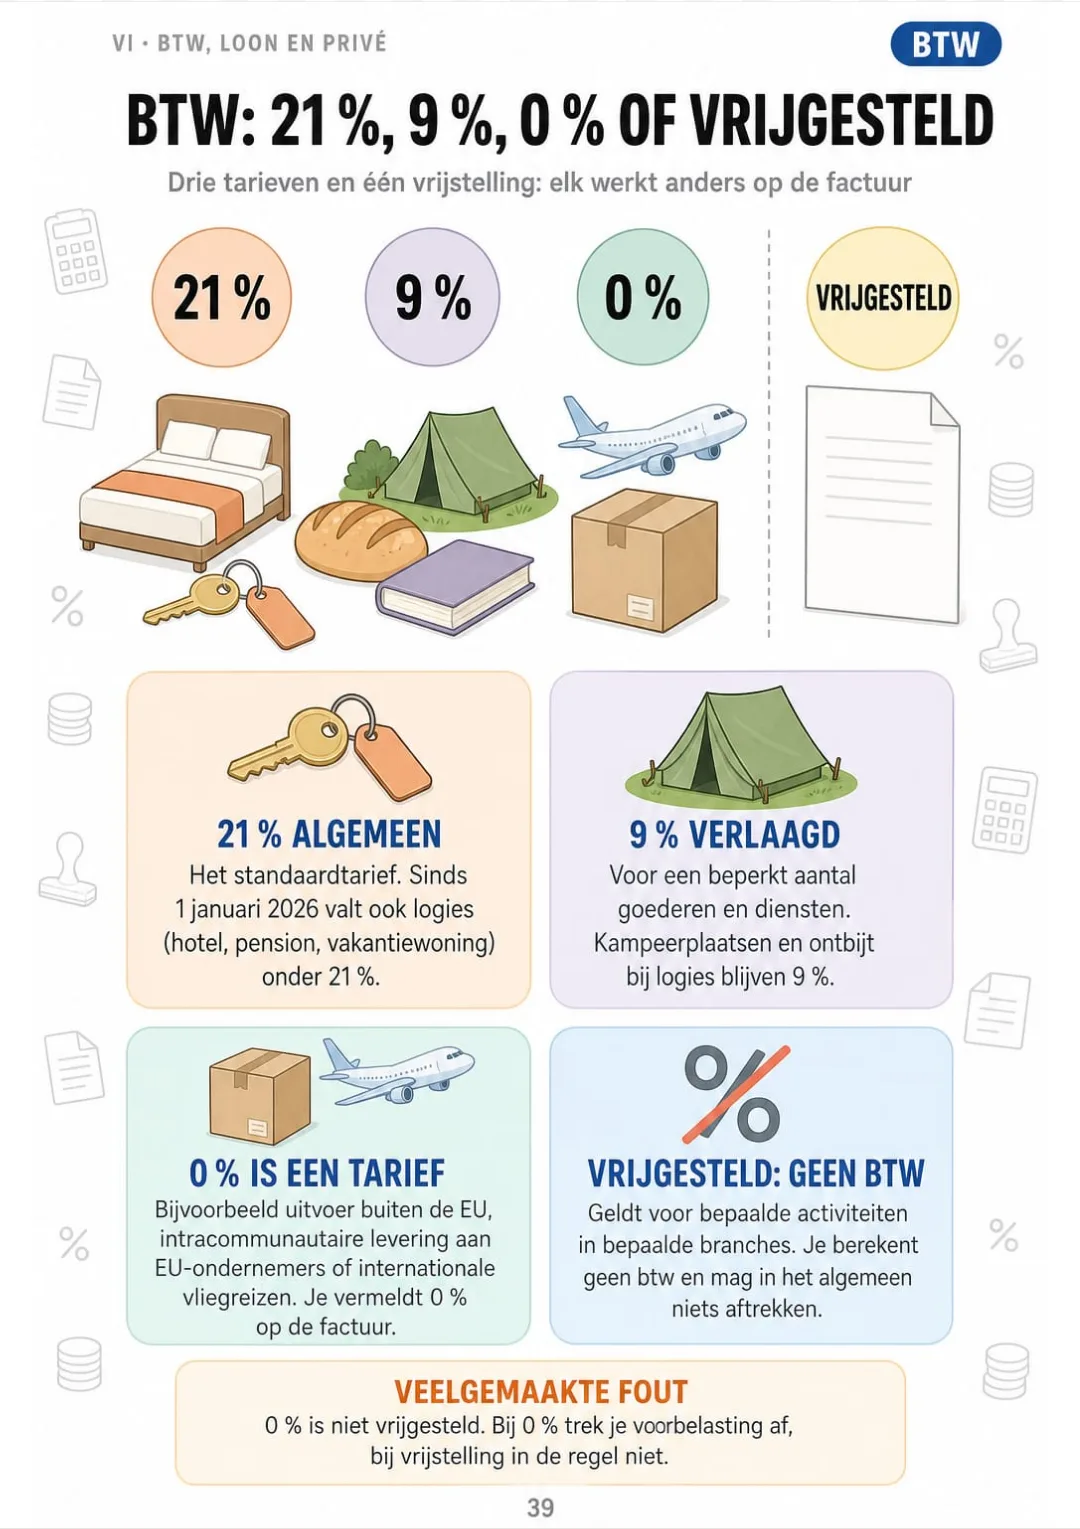
21 %, 9 %, 0 % en vrijgesteld naast elkaar, met de logieswijziging van 2026
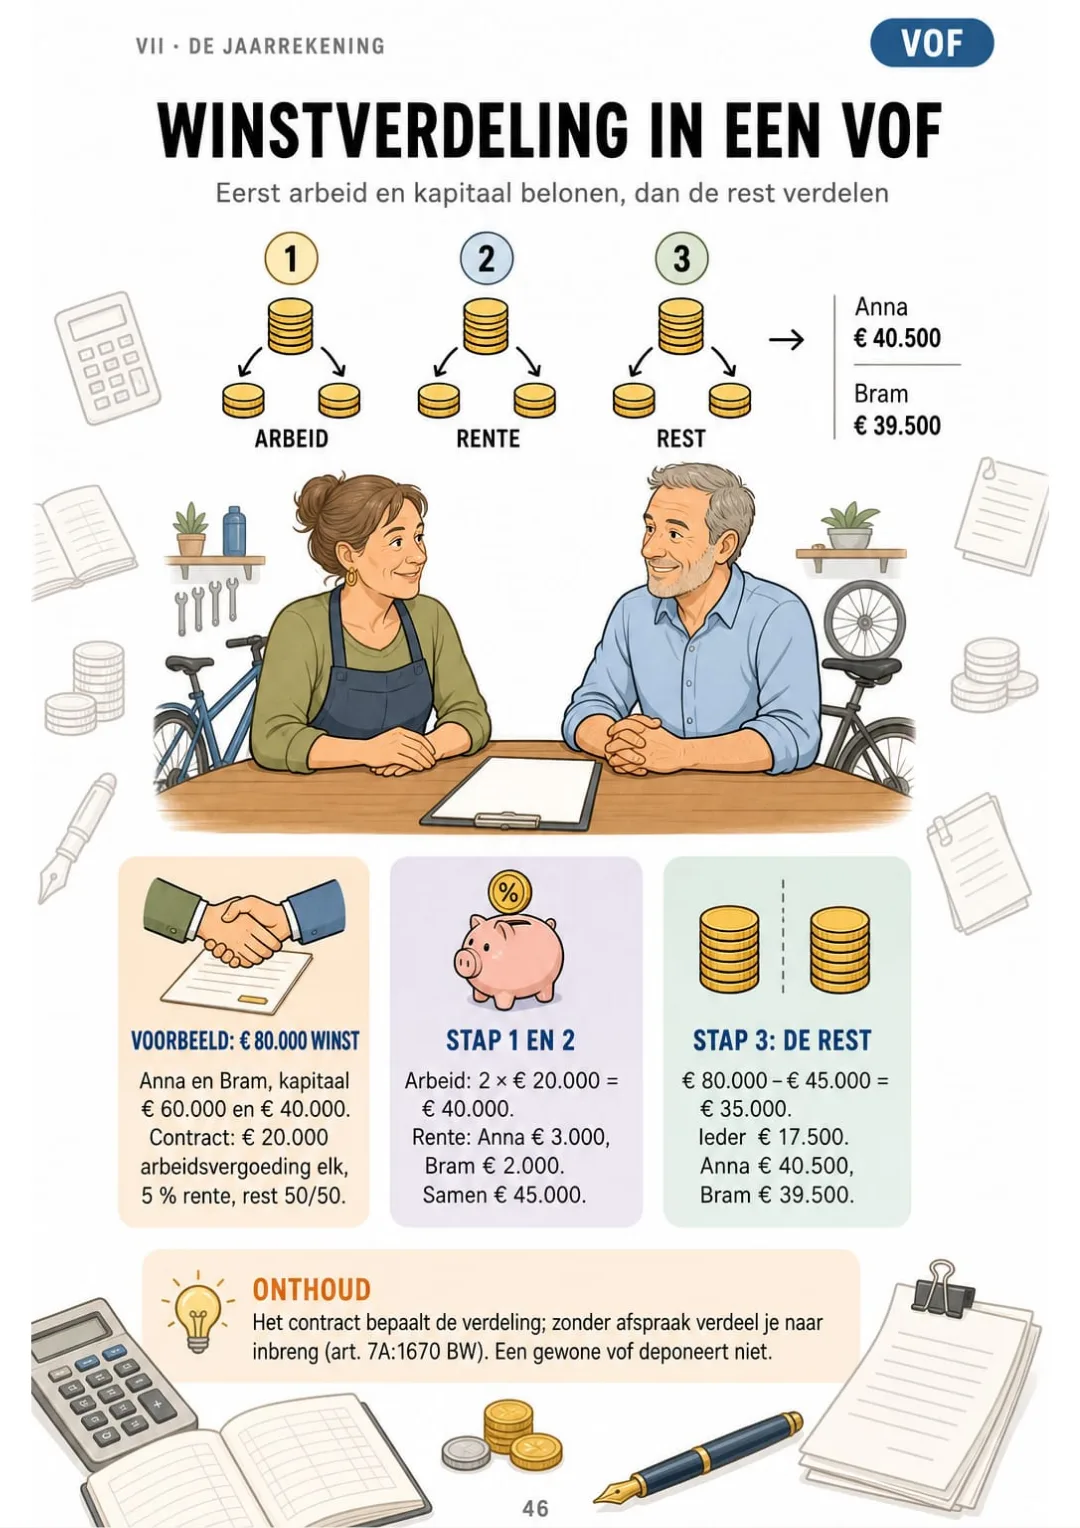
Vof: arbeidsvergoeding, rente over kapitaal, rest volgens contract — uitgewerkt met € 80.000.
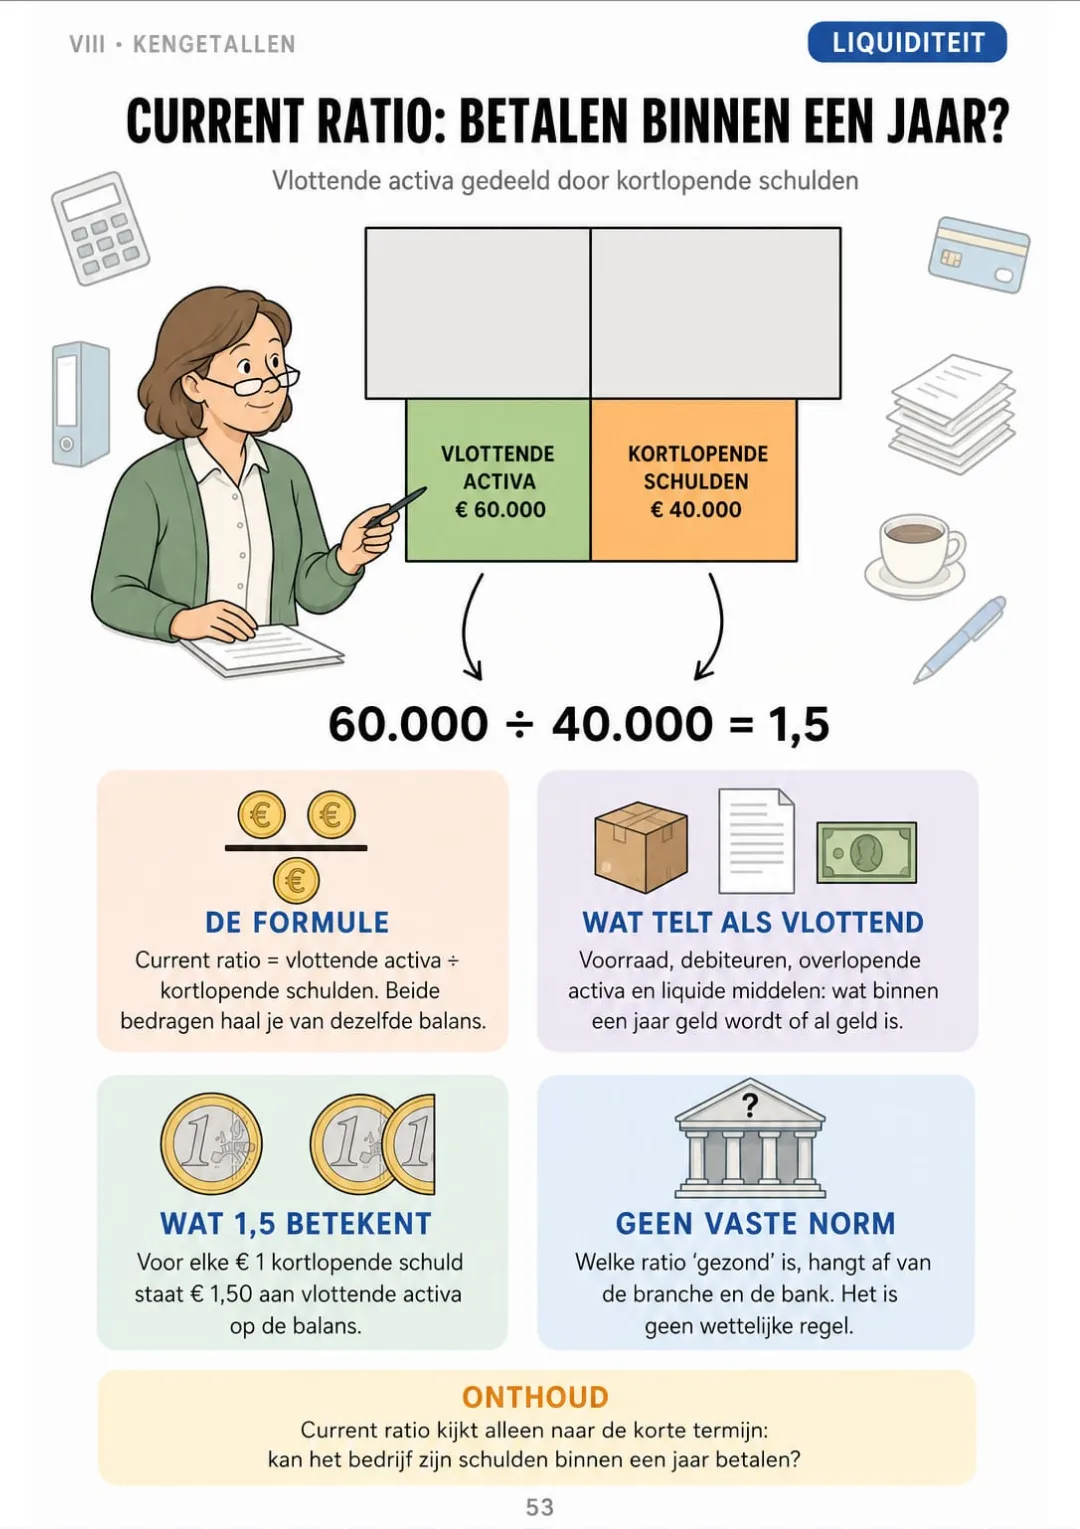
Current ratio: € 60.000 vlottende activa ÷ € 40.000 kortlopende schulden = 1,5

Swipe voor meer →

Dit zijn echte pagina's uit het boek. De inhoud is compleet: 9 delen en 61 onderwerpen.

Een proefbalans die niet sluit, ligt zelden aan jou. Meestal aan hoe het je is uitgelegd.

Het is december. Je zet de proefbalans op en onderaan klopt het niet: debet en credit verschillen € 340. Je weet niet waar je moet beginnen met zoeken.

In je lesboek staat de proefbalans in drie alinea's vol vaktermen. Waarom je hem maakt en wat hij wel en niet vindt, haal je er niet uit. Dus begin je weer bij de eerste boeking.

Proefbalans: totaal debet = totaal credit, anders zit er een boekingsfout in.

In Jaarrekening Geïllustreerd is de proefbalans één pagina: twee kolommen naast elkaar, totaal debet en totaal credit, en ze moeten gelijk zijn. Is er een verschil, dan zit er een boekingsfout in.

Zo heeft elk onderwerp zijn eigen pagina: de T-rekening, afschrijvingen, de vier overlopende posten, de btw-aansluiting en de current ratio.

Je weet in welke volgorde je zoekt, en op dezelfde pagina zie je welke fouten de proefbalans wél en níet laat zien.

ZIE HET VERSCHIL

Dezelfde T-rekening, twee manieren om hem te leren

IN PLAATS VAN DIT
  • Het lesboek: regel na regel tekst
  • Debet en credit alleen in woorden uitgelegd
  • Je gaat met twijfels naar het examen
Bij het systeem van dubbel boekhouden wordt iedere financiële transactie op ten minste twee grootboekrekeningen vastgelegd, waarbij het totaal van de debetboekingen steeds gelijk dient te zijn aan het totaal van de creditboekingen. Elke grootboekrekening kan schematisch worden weergegeven als een T-rekening, waarvan de linkerzijde als debetzijde en de rechterzijde als creditzijde wordt aangeduid. Of een toename aan de debet- of aan de creditzijde wordt geboekt, is afhankelijk van het karakter van de rekening: bij activa- en kostenrekeningen geschiedt dit debet, bij vermogens-, schuld- en opbrengstrekeningen credit.
KIES JE DIT
  • De T-rekening in één tekening
  • De regels in een kader
  • Activa en kosten nemen toe aan de debetkant, vermogen, schulden en opbrengsten aan de creditkant
De T-rekening getekend: debet links, credit rechts, totaal debet = totaal credit.
INHOUD

De inhoud: 9 delen en 61 onderwerpen

De balans en de resultatenrekening, debet en credit, de proefbalans, afschrijvingen, overlopende posten, voorraad en debiteuren, btw en loonheffing, winstverdeling en de wet, kengetallen en een mini-casus: 65 pagina's, allemaal geïllustreerd.

IDe twee plaatjes: balans en resultatenrekening · p. 5–11
  1. De balans is een foto van 31 december
  2. De resultatenrekening is de film van het jaar
  3. Activa: van vast naar vlottend
  4. Passiva: eigen vermogen, langlopend en kortlopend
  5. Hoe winst de balans laat groeien
  6. Kosten of uitgaven? Opbrengsten of ontvangsten?
  7. Het toerekeningsprincipe in één tekening
IIDebet en credit zonder twijfel · p. 12–18
  1. Debet links, credit rechts: de T-rekening
  2. De vaste regel: waar komt een toename?
  3. Het rekeningschema: rubriek 0 tot en met 9
  4. De journaalpost: zo schrijf je hem op
  5. Inkopen en verkopen met btw boeken
  6. Memoriaal: de plek voor correcties
  7. Tussenrekeningen: tijdelijk parkeren
IIIDe proefbalans en de kolommenbalans · p. 19–23
  1. Waarom eerst een proefbalans?
  2. Van proefbalans naar saldibalans
  3. De kolommenbalans in vier blokken
  4. Fouten die de proefbalans niet vindt
  5. De afsluitvolgorde in negen stappen
IVStap 2: vaste activa en afschrijvingen · p. 24–29
  1. Activeren of direct als kosten?
  2. Lineair afschrijven: (aanschaf − restwaarde) ÷ jaren
  3. Aangeschaft halverwege het jaar
  4. De afschrijvingsboeking
  5. Een bedrijfsmiddel verkopen: boekwinst of boekverlies
  6. Commercieel en fiscaal: twee keer afschrijven
VStap 3-5: overlopende posten, voorraad en debiteuren · p. 30–38
  1. De vier overlopende posten op één kaart
  2. Vooruitbetaalde verzekering: activa
  3. Nog te betalen kosten: passiva
  4. Vooruitontvangen huur en nog te ontvangen rente
  5. Overlopende posten terugboeken op 1 januari
  6. Voorraadtelling en kostprijs van de omzet
  7. Voorraad waarderen: kostprijs of lagere marktwaarde
  8. Dubieuze debiteuren: de voorziening
  9. Een vordering definitief afboeken
VIStap 6-8: btw, loonheffing en privé · p. 39–45
  1. Btw-tarieven: 21 %, 9 % en 0 %
  2. Af te dragen min te verrekenen = te betalen
  3. De btw-aansluiting op 31 december
  4. Loonheffing en lonen afsluiten
  5. Vakantiegeld reserveren
  6. Privéopnamen in de eenmanszaak
  7. Privégebruik van de auto en de telefoon
VIIStap 9 en de jaarrekening volgens de wet · p. 46–52
  1. Winstverdeling in een vof
  2. Winstverdeling in een bv: reserves en dividend
  3. Wie moet een jaarrekening deponeren?
  4. De grootteklassen van de KVK
  5. Wat er in de jaarrekening staat
  6. Termijnen: opmaken, vaststellen, deponeren
  7. Gebeurtenissen na balansdatum
VIIIKengetallen: de jaarrekening lezen · p. 53–57
  1. Liquiditeit: current ratio
  2. Liquiditeit: quick ratio
  3. Solvabiliteit
  4. Rentabiliteit: REV en RTV
  5. Kengetallen uitleggen aan de accountant
IXMini-casus en herhaling · p. 58–65
  1. Mini-casus: de saldibalans van een fietsenwinkel
  2. Mini-casus: afschrijvingen en overlopende posten
  3. Mini-casus: voorraad, debiteuren en btw
  4. Mini-casus: privé en de definitieve jaarrekening
  5. Waar hoort het? Twintig posten in één overzicht
  6. De zeven meest gemaakte boekingsfouten
  7. Afsluitchecklist op één pagina
  8. Begrippenlijst van A tot Z

Eén pagina, één onderwerp, alles helder

Zie het zo:

Het is eind december en je docent of je leidinggevende vraagt: de verzekering van € 1.200 is op 1 oktober voor een jaar betaald. Hoeveel hoort er in dit jaar?

Je slaat de pagina van de overlopende posten open en ziet de vier posten op één kaart: vooruitbetaald en nog te ontvangen bij de activa, nog te betalen en vooruitontvangen bij de passiva. € 300 is kosten van dit jaar, € 900 komt op de balans.

Vooruitbetaald en nog te ontvangen = activa · nog te betalen en vooruitontvangen = passiva

Zo gaat het ook met afschrijvingen, de voorraadtelling, dubieuze debiteuren, de btw-aansluiting en de winstverdeling in een vof: elk op een eigen pagina.

Jaarrekening Geïllustreerd bestaat uit 9 delen en 61 onderwerpen, allemaal getekend, met aan het eind een mini-casus van een fietsenwinkel, van saldibalans tot definitieve jaarrekening.

Wat je getekend ziet, hoef je niet uit je hoofd te leren.

Dit vind je in “Jaarrekening Geïllustreerd”:

Ip. 5–11

De twee plaatjes: balans en resultatenrekening

De balans als foto van 31 december, de resultatenrekening als film van het jaar, activa en passiva op volgorde, kosten tegenover uitgaven en het toerekeningsprincipe.

IIp. 12–18

Debet en credit zonder twijfel

De T-rekening, waar een toename komt, het rekeningschema van rubriek 0 tot en met 9, de journaalpost, boeken met btw, het memoriaal en tussenrekeningen.

IIIp. 19–23

De proefbalans en de kolommenbalans

Waarom eerst een proefbalans, de saldibalans, de kolommenbalans in vier blokken, fouten die de proefbalans niet vindt en de afsluitvolgorde in negen stappen.

IVp. 24–29

Stap 2: vaste activa en afschrijvingen

Activeren of direct als kosten, lineair afschrijven, aanschaf halverwege het jaar, de afschrijvingsboeking, boekwinst of boekverlies en commercieel tegenover fiscaal.

Vp. 30–38

Stap 3-5: overlopende posten, voorraad en debiteuren

De vier overlopende posten, vooruitbetaalde verzekering, nog te betalen kosten, huur en rente, terugboeken op 1 januari, voorraadtelling en -waardering, dubieuze debiteuren en definitief afboeken.

VIp. 39–45

Stap 6-8: btw, loonheffing en privé

De btw-tarieven, af te dragen min te verrekenen, de btw-aansluiting, loonheffing en lonen, vakantiegeld, privéopnamen en privégebruik van auto en telefoon.

VIIp. 46–52

Stap 9 en de jaarrekening volgens de wet

Winstverdeling in een vof en een bv, wie moet deponeren, de grootteklassen van de KVK, de inhoud van de jaarrekening, de termijnen en gebeurtenissen na balansdatum.

VIIIp. 53–57

Kengetallen: de jaarrekening lezen

Current ratio, quick ratio, solvabiliteit, REV en RTV, en hoe je de kengetallen uitlegt aan de accountant.

IXp. 58–65

Mini-casus en herhaling

Een mini-casus van een fietsenwinkel in vier stappen, twintig posten in één overzicht, de zeven meest gemaakte boekingsfouten, een afsluitchecklist en een begrippenlijst van A tot Z.

Achter in het boek: Een mini-casus van proefbalans tot jaarrekening, twintig posten in één overzicht en een afsluitchecklist op één pagina.
Plus: 2 gratis boeken

Oefenboek: vragen in examenstijl met uitwerking

BONUS 1: “Oefenboek: vragen in examenstijl met uitwerking”

Losse waarde: US$ 17,90

Je oefent elke stap van de jaarafsluiting met vragen in examenstijl en ziet bij elk antwoord de journaalpost en de berekening.

De 10 meest gemaakte fouten bij de jaarafsluiting

BONUS 2: “De 10 meest gemaakte fouten bij de jaarafsluiting”

Losse waarde: US$ 14,90

Je ziet elke veelgemaakte fout naast de juiste versie, getekend, zodat je hem herkent voordat hij in je balans terechtkomt.

Jaarrekening Geïllustreerd plus 2 gratis boeken

  • Jaarrekening Geïllustreerd: 65 geïllustreerde pagina'sUS$ 63
  • BONUS 1: Oefenboek: vragen in examenstijl met uitwerkingUS$ 17,90
  • BONUS 2: De 10 meest gemaakte fouten bij de jaarafsluitingUS$ 14,90
  • PDF in hoge resolutie om te printenInbegrepen
Totale waarde US$ 95,80
JOUW PRIJS:
US$ 27
JE BESPAART US$ 68,80
JA, IK WIL HET VOOR US$ 27

📄 Het is een digitaal boek in PDF: het komt per e-mail, er wordt niets op papier verstuurd.

Veilig kopenVersleutelde betaling30 dagen garantie

PDF per e-mail: We sturen je “Jaarrekening Geïllustreerd” als PDF per e-mail, samen met de twee gratis boeken. Je betaalt één keer: geen termijnen, geen extra kosten.

Voor wie dit boek is

Je studeert boekhouden naast je werk

Je studeert boekhouden naast je werk

Elke avond één onderwerp op één pagina: je ziet waar een post hoort, in plaats van regels te stampen.

Je examen komt eraan

Je examen komt eraan

De afsluitvolgorde in negen stappen en het oefenboek met uitwerking: je herhaalt elke stap met de journaalpost en de berekening erbij.

Je doet de administratie al

Je doet de administratie al

In december pak je de pagina erbij: afschrijvingen, overlopende posten of de btw-aansluiting, met de boeking en een echt bedrag.

Alles wat je vandaag krijgt

US$ 95,80US$ 27
JA, IK WIL HET VOOR US$ 27

📄 Het is een digitaal boek in PDF: het komt per e-mail, er wordt niets op papier verstuurd.

30DAGEN
GARANTIE

30 dagen garantie

Probeer “Jaarrekening Geïllustreerd” met de gratis boeken: je hebt 30 dagen.

We betalen je alles terug als het bestand niet opent, als het boek niet is wat je hier ziet, als er twee keer is afgeschreven of als de e-mail niet aankomt. Stuur ons gewoon een bericht.

Je betaalt maar één keer. Geen abonnement.

Veelgestelde vragen

Is het iets voor mij als ik naast mijn werk boekhouden studeer of al de administratie doe?

Ja. Het begint bij de balans als foto van 31 december en gaat stap voor stap naar de complete jaarrekening. De onderwerpen zijn die van het Praktijkdiploma Boekhouden en de mbo-opleidingen financiële administratie: proefbalans, kolommenbalans, afschrijvingen, overlopende posten, btw en winstverdeling. Doe je de administratie al, dan gebruik je het als naslag bij de afsluiting: terugboeken op 1 januari, dubieuze debiteuren, de btw-aansluiting en commercieel tegenover fiscaal afschrijven, elk met de journaalpost en een echt bedrag.

Waar komt de inhoud vandaan?

De inhoud is gecontroleerd aan de hand van de Nederlandse regels: Burgerlijk Wetboek Boek 2 Titel 9, de grootteklassen en deponeringsregels van de KVK zoals ze gelden vanaf boekjaar 2024, en de btw-tarieven van de Belastingdienst: 21 %, 9 %, 0 % en vrijgesteld.

Is het officieel materiaal?

Nee. Het is een geïllustreerd studieboek, niet uitgegeven door een examenorganisatie, een opleiding, de KVK of de Belastingdienst. Je krijgt er geen certificaat of diploma mee: dat haal je via je opleiding of je examen.

Vervangt het mijn cursus of opleiding?

Nee. Het is een aanvulling om de stof te begrijpen en te herhalen. Het vervangt geen opleiding en geen advies van je accountant.

Zijn de oefenvragen dezelfde als op het examen?

Nee. Ze zijn voor dit boek geschreven, in examenstijl, en bij elk antwoord zie je de journaalpost en de berekening.

Wanneer en hoe krijg ik het?

Als pdf per e-mail, op het adres dat je bij de betaling invult. De 2 cadeauboeken zitten erbij.

Moet ik elke maand betalen?

Nee. Je betaalt één keer. Er is geen abonnement.

Kan ik het op papier hebben?

Je krijgt geen gedrukt boek per post. Het is een pdf die je thuis of bij een copyshop kunt printen: het hele boek of alleen de pagina's die je nodig hebt.

Hoe werkt het terugbetalen?

30 dagen garantie: als een bestand niet opent, als de inhoud niet overeenkomt met wat de productpagina beschrijft, als er twee keer is afgeschreven of als de e-mail nooit is aangekomen, stuur ons een bericht en we betalen je het volledige bedrag terug.

Hoe werkt het terugbetalen?

Je hebt 30 dagen. We betalen je alles terug als het bestand niet opent, als het boek niet is wat je op deze pagina ziet, als er twee keer is afgeschreven of als de e-mail niet aankomt: stuur ons gewoon een bericht.

Voordat je deze pagina sluit

Geen hoofdstukken meer herlezen zonder dat er iets blijft hangen.

De vier overlopende posten zie je getekend, en je snapt meteen waar ze horen.

Je gaat naar je examen of de afsluiting en weet waar elke post hoort.

Met plaatjes leer je sneller.

Het boek vind je hier beneden.

Eenmalige betaling: US$ 27 · Garantie: 30 dagen · PDF per e-mail

JA, IK WIL HET VOOR US$ 27

📄 Het is een digitaal boek in PDF: het komt per e-mail, er wordt niets op papier verstuurd.